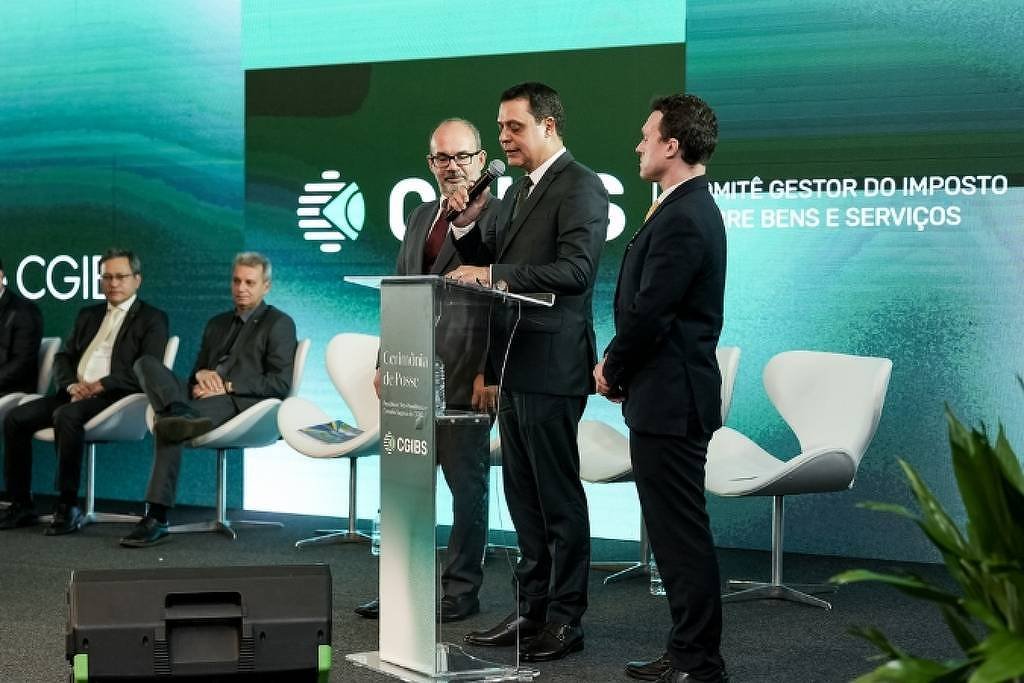
O Comitê Gestor do Imposto sobre Bens e Serviços (CGIBS) aprovou na última terça-feira (10), durante a 4ª Reunião Ordinária realizada em Joinville, ajustes na segunda versão do regulamento do IBS. Além disso, o comitê decidiu adiar em um mês o prazo para a entrega da segunda fase da Declaração de Regimes Específicos (DeRE), que é uma obrigação acessória importante para setores como serviços financeiros e planos de saúde.
Essas mudanças fazem parte do processo de implementação da reforma tributária sobre o consumo, que introduz um novo sistema de tributação com dois tributos principais: a Contribuição sobre Bens e Serviços (CBS), que substituirá o PIS e a Cofins, e o IBS, que substituirá o ICMS e o ISS. As primeiras versões dos regulamentos do IBS e da CBS foram publicadas em 30 de abril de 2026, detalhando as regras de funcionamento dos novos tributos, incluindo critérios de incidência, apuração e obrigações acessórias.
Na reunião, os ajustes aprovados pelo CGIBS afetaram três artigos do regulamento do IBS, focando especialmente no setor financeiro. Segundo Ricardo Oliveira, diretor de Tributação do Comitê, as alterações foram feitas com base em sugestões da Procuradoria-Geral da Fazenda Nacional (PGFN) e da Receita Federal. Essas modificações visam facilitar a adaptação das empresas e das administrações tributárias às novas regras.
Outro ponto relevante discutido foi a alteração do cronograma da DeRE, que é uma obrigação compartilhada entre o IBS e a CBS. Essa declaração tem como objetivo fornecer informações sobre operações em setores que possuem regras específicas de tributação, como serviços financeiros e planos de saúde. Com o adiamento, a primeira entrega da DeRE está prevista para 15 de dezembro de 2026, enquanto a terceira fase permanece agendada para 1º de janeiro de 2027.
O diretor de Informações Econômico-Fiscais do CGIBS, Luiz Dias, destacou que o reescalonamento busca garantir uma implantação mais segura e com maior segurança jurídica. Ele enfatizou que a mudança no cronograma não implica no cancelamento da obrigação, mas sim em uma adequação do calendário para permitir que os contribuintes se preparem adequadamente para cumprir as novas exigências.
Além disso, a reunião também aprovou ajustes nos prazos de implantação de 13 documentos fiscais eletrônicos. Entre as alterações, a Nota Fiscal de Gás (NFGás) e a Nota Fiscal de Água e Saneamento (NFAg) tiveram seus prazos transferidos para 1º de janeiro de 2027. Outros documentos, como a NF-e ABI e o Bilhete de Passagem Eletrônico (BP-e), também tiveram seus prazos alterados, com nova data prevista para 1º de março de 2027.