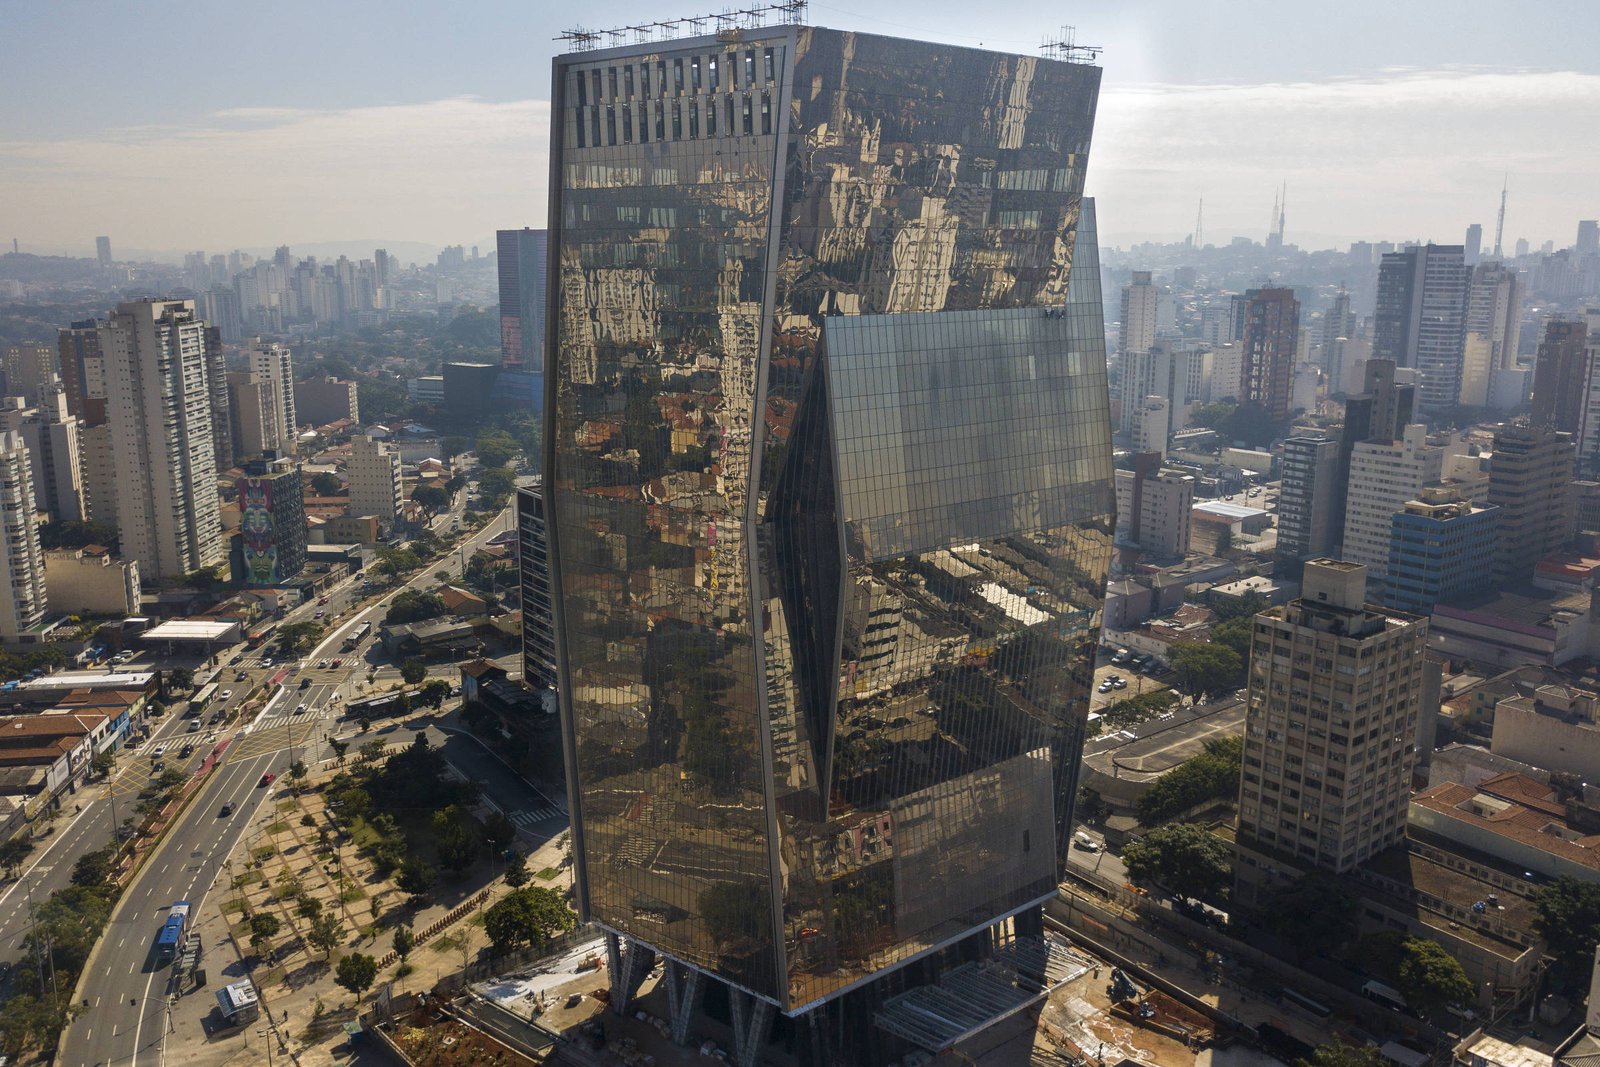
A absorção líquida de escritórios de alto padrão em São Paulo atingiu um marco significativo neste ano, alcançando 118 mil m² no último trimestre, conforme levantamento da consultoria imobiliária Newmark. Este resultado não apenas representa o melhor desempenho trimestral da história, mas também reflete uma tendência crescente no mercado de imóveis comerciais da capital paulista. Os edifícios classificados como AAA foram responsáveis por 63% dessa absorção, totalizando 75 mil m². No acumulado dos nove primeiros meses do ano, a absorção líquida chegou a 284 mil m², o que equivale ao dobro da média histórica anual de 139 mil m².
A absorção líquida é um indicador que mede a diferença de ocupação de espaços entre dois períodos, funcionando como um termômetro da demanda, pois considera tanto as novas ocupações quanto as devoluções de imóveis. O crescimento observado neste trimestre ocorre mesmo diante da entrada de novos empreendimentos no mercado, o que, por sua vez, elevou a taxa de vacância para 14,8%, um aumento de 0,5 ponto percentual em relação ao trimestre anterior.
Entre os bairros que se destacaram na absorção, Pinheiros liderou com 49 mil m², representando 41% do total no período. Outras regiões como Berrini, Chácara Santo Antônio, Barra Funda e Marginal Pinheiros também contribuíram significativamente, somando 86% da absorção líquida. Em contraste, a Vila Olímpia, um polo de escritórios de alto padrão, registrou apenas 7 mil m², resultado da escassez de espaços disponíveis, assim como a Avenida Paulista, que teve 5 mil m².
A entrega de 176 mil m² em novos empreendimentos neste trimestre, mais de três vezes o volume do segundo trimestre, foi um fator crucial para o aumento do estoque de escritórios de alto padrão, que agora soma 6,1 milhões de m². Apesar desse crescimento, a absorção líquida correspondeu a cerca de dois terços dessa nova oferta, indicando que a maioria dos novos espaços já estava pré-locada.
Mariana Hanania, diretora de Pesquisa e Inteligência de Mercado da Newmark, alerta que as empresas que planejam expansão ou mudança nos próximos dois anos devem agir rapidamente. “Em áreas como Pinheiros, JK, Itaim e Paulista, a disponibilidade de espaço está se tornando cada vez mais escassa, e não há previsão de novas ofertas relevantes. A tendência é que as opções diminuam e os preços aumentem”, afirma.
Nesse contexto, os preços de aluguel também estão em alta. O valor médio de locação atingiu R$ 131,3 por m² ao mês, um aumento de 2,5% no trimestre e de 15% em relação ao ano anterior. Nos edifícios premium, o preço médio subiu para R$ 183,8 por m², destacando-se ainda mais em relação à média geral. Com a expectativa de uma oferta reduzida nos próximos anos, os preços devem continuar a subir, especialmente nas regiões mais valorizadas.
O cenário macroeconômico, caracterizado por juros elevados e um ambiente de incertezas, também influencia as decisões das empresas. Assim, a dinâmica do mercado imobiliário de São Paulo continua a evoluir, refletindo tanto as oportunidades quanto os desafios que o setor enfrenta nos próximos anos.