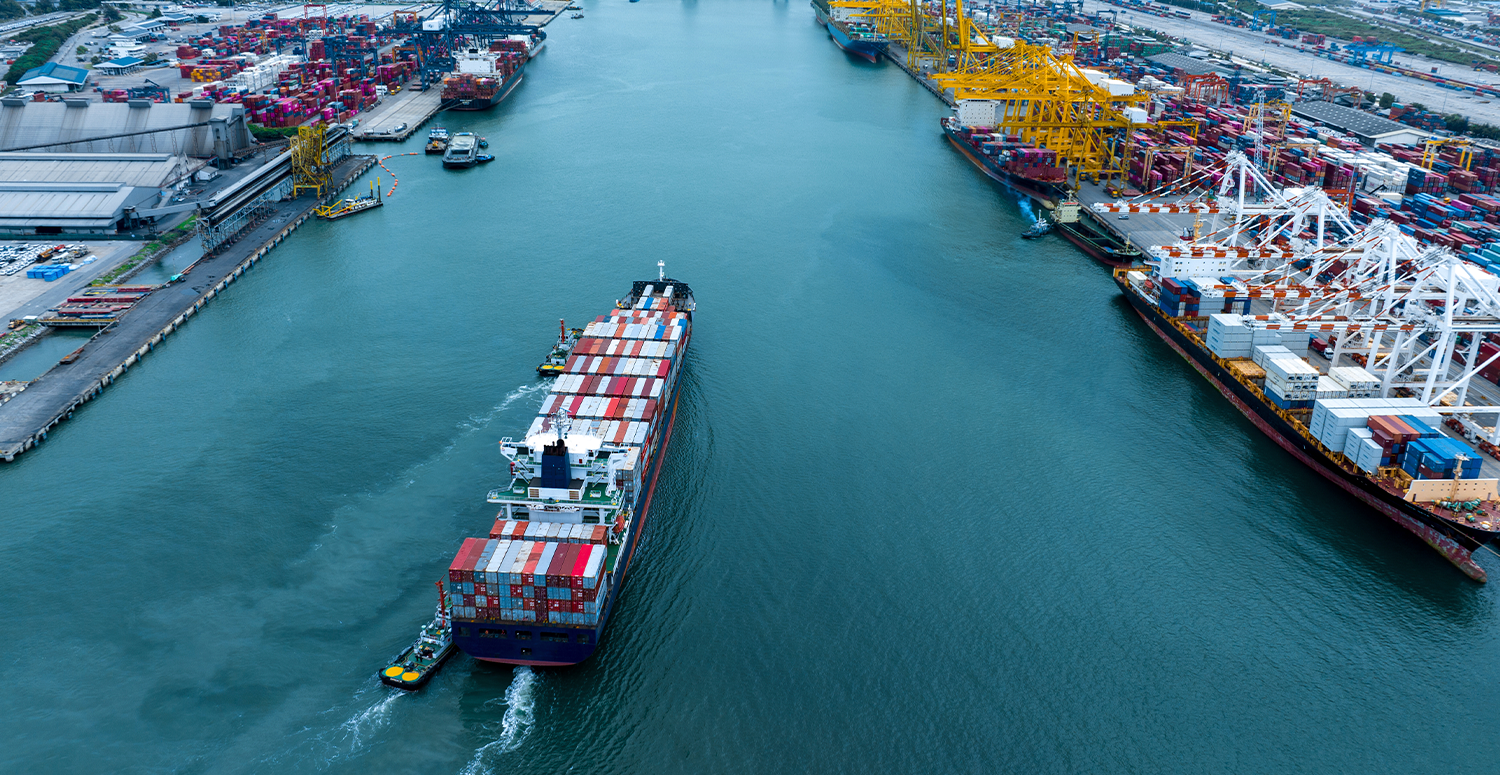
O Conselho Administrativo de Recursos Fiscais (Carf) decidiu, em uma recente deliberação, manter a cobrança do Imposto sobre Produtos Industrializados (IPI) em importações realizadas por conta e ordem de terceiros. Essa decisão impacta diretamente as operações de empresas que atuam como intermediárias na importação de mercadorias, exigindo delas um maior cuidado em sua gestão tributária.
A decisão do Carf surge em um contexto onde a legislação tributária brasileira tem passado por diversas alterações, e a interpretação sobre a aplicação do IPI em operações de importação tem gerado controvérsias. O entendimento do Carf é de que, mesmo que a importação seja realizada em nome de outra empresa, a responsabilidade pelo pagamento do IPI recai sobre a empresa que efetua a operação, reforçando a necessidade de um planejamento tributário adequado.
Os especialistas em tributação alertam que essa decisão pode gerar um aumento nos custos operacionais para as empresas que atuam nesse segmento, além de possíveis complicações legais. As empresas devem estar atentas às implicações dessa decisão, não só para evitar autuações fiscais, mas também para garantir a competitividade no mercado. Além disso, o Carf tem sido um palco importante para a discussão de temas tributários no Brasil, refletindo as tensões entre a necessidade de arrecadação do governo e a busca das empresas por um ambiente de negócios mais favorável. A manutenção da cobrança de IPI em importações por conta e ordem é um exemplo claro dessa dinâmica, onde o fisco busca garantir a arrecadação, enquanto as empresas tentam navegar em um sistema tributário complexo e muitas vezes contraditório.
Diante desse cenário, é fundamental que as empresas revisem suas práticas de importação e considerem a contratação de consultorias especializadas em tributação para evitar surpresas desagradáveis no futuro. A atuação proativa na gestão tributária pode ser a chave para mitigar riscos e garantir a conformidade com a legislação vigente. Com a decisão do Carf, o debate sobre a tributação em operações de importação deve continuar, e as empresas precisam estar preparadas para se adaptar às novas exigências fiscais.
Fonte: contabeis.com.br