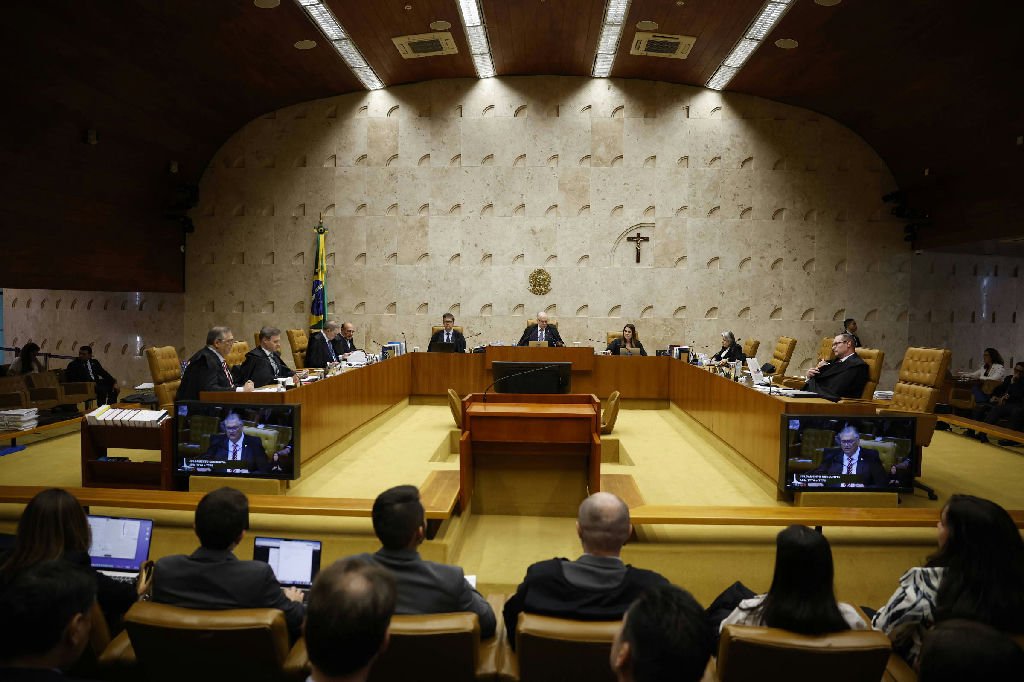
O Supremo Tribunal Federal (STF) confirmou que empresas do setor imobiliário, como incorporadoras e construtoras, não precisam pagar o Imposto sobre Transmissão de Bens Imóveis (ITBI) ao transferir imóveis para compor seu capital social. A decisão, que ocorreu em uma sessão plenária sob a presidência do ministro Edson Fachin, foi aprovada por oito votos a dois e estabelece uma tese que deverá guiar julgamentos semelhantes em outros tribunais.
A discussão central girou em torno de um dispositivo constitucional que isenta a incidência do ITBI em transferências de imóveis para a integralização do capital social, mas que também menciona uma exceção para casos em que a atividade principal do adquirente seja a compra e venda de bens ou a locação de imóveis. O relator, Edson Fachin, argumentou que essa exceção não se aplica à integralização de capital, mas sim a fusões, incorporações e cisões de empresas.
Fachin foi acompanhado por outros ministros, como Cristiano Zanin, André Mendonça e Luiz Fux. Alexandre de Moraes também apoiou o relator, mas com ressalvas, afirmando que a decisão não impede a fiscalização municipal para evitar fraudes. Em contrapartida, Gilmar Mendes e Flávio Dino divergiram, sustentando que a imunidade não deveria se aplicar a empresas cuja atividade principal é imobiliária.
A imunidade do ITBI, prevista na Constituição, visa facilitar a formação e capitalização de empresas, evitando que a transferência de patrimônio seja onerada por impostos municipais. Fachin enfatizou que essa imunidade é incondicionada, ou seja, não depende do ramo de atuação da empresa que recebe o imóvel. Essa interpretação está alinhada com o objetivo de estimular a atividade econômica e a livre iniciativa.
Além disso, Fachin fez referência a um precedente do STF que estabelece que a imunidade do ITBI não se estende ao valor dos bens que ultrapassam o limite do capital social a ser integralizado. Isso significa que o benefício não se aplica automaticamente ao valor total do imóvel, mas apenas à parte que será efetivamente utilizada para a formação do capital da empresa.
A decisão do STF foi motivada por um caso que questionava a cobrança do ITBI pelo município de Piracicaba, que alegou que a empresa envolvida tinha como atividade principal a compra e venda de imóveis. Segundo Graziele Pereira, advogada da Canedo, Costa, Pereira e Alabarce, essa decisão encerra uma controvérsia que gerava litígios entre contribuintes e municípios. Ela destacou que a imunidade é um instrumento constitucional que incentiva a atividade econômica, especialmente na construção civil e na incorporação imobiliária, o que pode facilitar o acesso à moradia.
Fabrício Parzanese dos Reis, sócio da área tributária do Velloza Advogados, observou que a eventual modulação de efeitos da decisão ainda pode gerar incertezas, embora nenhum ministro tenha proposto essa modulação. Se mantido o resultado, todos os contribuintes poderão solicitar a devolução de valores pagos nos últimos cinco anos. Caso haja modulação, o STF pode limitar os pedidos de ressarcimento apenas aos contribuintes que já haviam recorrido à Justiça antes do julgamento.