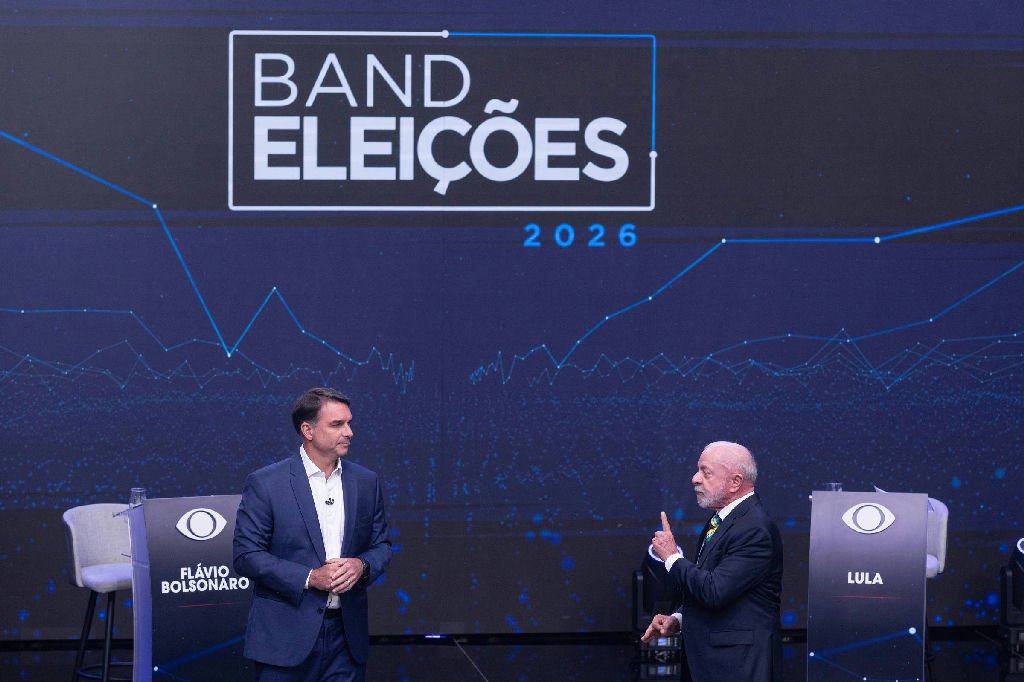
Na última semana, em uma entrevista à Globo, o presidente Lula apresentou o que chamou de “maior política de crédito que o país já conheceu”. A proposta é acompanhada por Flávio Bolsonaro e sua assessora Daniella Marques, que também defendem políticas para aumentar a oferta de crédito, utilizando a Caixa Econômica Federal como um “grande braço de apoio”. No entanto, por trás dessas promessas, existe uma premissa que merece atenção: a ideia de que a expansão do crédito necessariamente resulta em um aumento na oferta de crédito disponível.
Um exemplo simples pode ilustrar essa questão. Imagine um programa de subsídios para a compra de laranjas. Isso poderia aumentar a demanda, levando a um aumento nos preços e, consequentemente, incentivando os produtores a cultivar mais laranjas. No entanto, se pensarmos em um programa de estímulo à compra de quadros de Tarsila do Amaral, a situação é diferente. A demanda pode aumentar, mas a oferta permanece fixa, já que a artista faleceu há mais de 50 anos. Nesse caso, os preços sobem, mas a quantidade de quadros disponíveis não muda.
As propostas de estímulo ao crédito apresentadas pelos candidatos podem, de fato, aumentar a demanda por crédito. Contudo, essa demanda só resultará em um aumento efetivo na quantidade de crédito se a oferta também se expandir. A oferta de crédito é determinada por fatores como a poupança das famílias, a economia do governo (impostos menos gastos) e os empréstimos do exterior.
Assim como no exemplo das laranjas e dos quadros, um aumento na demanda por crédito pode levar a um aumento nos preços, que é representado pela taxa de juros. Quando a demanda por crédito aumenta, a taxa de juros tende a subir. Isso pode levar as famílias a pouparem mais, os investidores estrangeiros a trazerem mais capital para o Brasil e o governo a considerar cortes de gastos ou aumentos de impostos.
Entretanto, os candidatos frequentemente tratam os cortes de gastos e os aumentos de impostos como questões separadas da taxa de juros. É importante destacar que as decisões de consumo das famílias não são tão sensíveis às mudanças na taxa básica de juros. Por exemplo, uma alteração da taxa Selic de 13% para 15% raramente altera os planos de consumo das famílias. Por outro lado, as empresas são mais impactadas por essas variações. Um aumento de dois pontos percentuais na taxa de juros real pode fazer com que projetos que antes eram viáveis deixem de ser atrativos, resultando em uma diminuição na tomada de crédito pelas empresas.
Portanto, o aumento na taxa de juros, que ocorre em resposta a uma maior demanda por crédito, tende a reduzir a tomada de crédito pelas empresas mais do que aumentar a poupança das famílias. Além disso, o fluxo de capital estrangeiro pode ser afetado. Um aumento nas taxas de juros pode atrair investidores estrangeiros, aumentando a oferta de recursos disponíveis para empréstimos. No entanto, esse efeito não é tão significativo quanto se poderia esperar, já que a taxa básica de juros do Brasil se mantém elevada por longos períodos.
Assim, as políticas de expansão do crédito podem, de fato, aumentar a oferta de crédito em um certo sentido, mas também resultam em taxas de juros mais altas, o que pode restringir o acesso ao crédito para as empresas. A expansão líquida do crédito depende, em grande parte, do aumento do endividamento externo do país. Diante desse cenário, os candidatos precisam decidir entre políticas que promovem a expansão do crédito e medidas que buscam reduzir a taxa de juros básica. Ou, alternativamente, podem continuar a prometer aumentos na oferta de quadros de Tarsila do Amaral, sem considerar as realidades econômicas subjacentes.