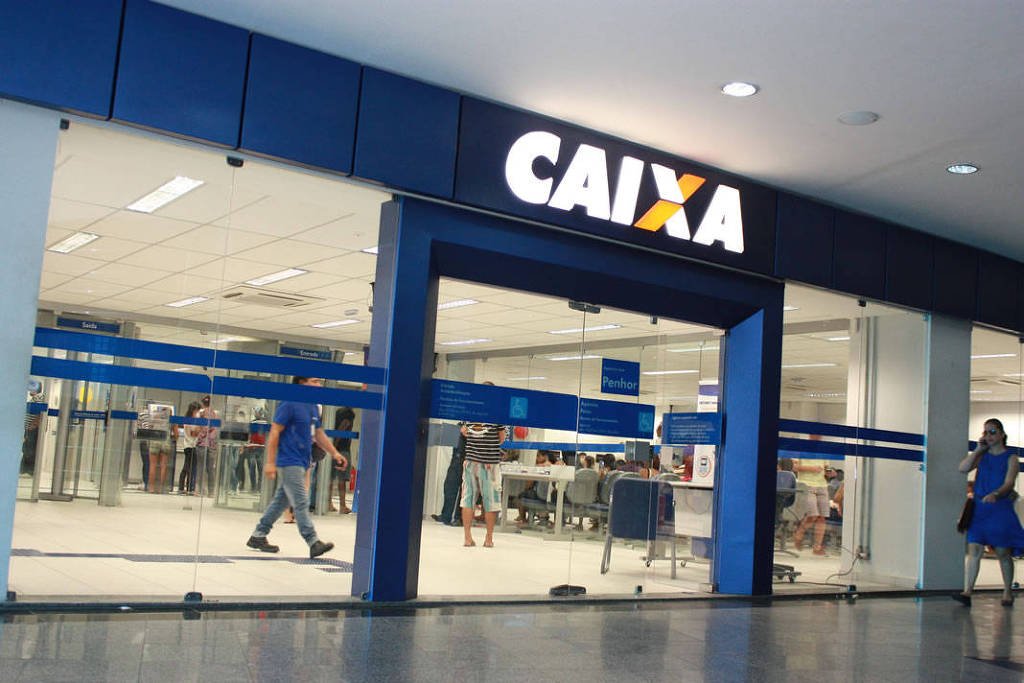
A Caixa Econômica Federal está analisando a possibilidade de elevar as taxas de juros do financiamento imobiliário, seguindo os passos de instituições privadas como Bradesco, Itaú e Santander, que recentemente ajustaram suas taxas para até 13,60% ao ano, mais a Taxa Referencial (TR). A decisão da Caixa é crucial, uma vez que o banco representa cerca de 70% do mercado de financiamento habitacional no Brasil. O vice-presidente de finanças e controladoria da Caixa, Marcos Brasiliano Rosa, destacou a importância de avaliar cuidadosamente o impacto de qualquer alteração nas taxas, não apenas sobre a rentabilidade do banco, mas também sobre o setor como um todo.
Nos últimos meses, o aumento do custo de captação de recursos tem pressionado as instituições financeiras a reajustarem suas taxas. A Caixa, por sua vez, está considerando quanto consegue absorver desse aumento sem comprometer a oferta de crédito. Rosa enfatizou que a análise envolve não apenas a remuneração da poupança, mas também outras fontes de captação, como as letras de crédito imobiliário (LCIs).
Entre janeiro e setembro deste ano, os saques líquidos da caderneta de poupança totalizaram R$ 53,2 bilhões, o que pode impactar a disponibilidade de recursos para financiar imóveis. A pressão sobre o custo do crédito é evidente, especialmente após os recentes aumentos nas taxas de juros por parte de bancos concorrentes. No caso do Bradesco, a taxa mínima passou de 11,69% para 13,60% ao ano, enquanto o Itaú e o Santander também ajustaram suas taxas para 12,95% e 12,49%, respectivamente.
Atualmente, a Caixa pratica juros médios de 12,05% ao ano nas operações com recursos do Sistema Brasileiro de Poupança e Empréstimo (SBPE). O banco também está ciente de que uma eventual elevação nas taxas de juros pode ter repercussões significativas sobre a geração de empregos e a atividade econômica, além de estimular investimentos em infraestrutura e saneamento.
De acordo com o balanço do terceiro trimestre, a carteira de crédito imobiliário da Caixa alcançou R$ 1,043 trilhão em setembro, com um crescimento de 15,5% em relação ao ano anterior. As contratações de financiamento para aquisição e construção de imóveis totalizaram R$ 210,1 bilhões, um aumento de 20,9% em comparação ao mesmo período de 2025. Apesar do crescimento, o banco registrou um lucro líquido recorrente de R$ 3,5 bilhões no terceiro trimestre, uma queda de 7,4% em relação ao ano anterior, e a inadimplência total atingiu 4,01%, um aumento em relação aos 3,01% do ano passado. A Caixa, portanto, continua a avaliar sua estratégia em um cenário de incertezas econômicas e pressões sobre o mercado financeiro.