Os rendimentos de títulos públicos na França dispararam, atingindo 5%, o maior patamar em 24 anos, refletindo a crescente preocupação dos investidores com a estabilidade política e a situação fiscal do país. Essa alta significativa nos rendimentos ocorre em um contexto de intensificação das vendas de papéis, especialmente após uma série de protestos em várias cidades contra o aumento do custo de vida e a desigualdade social. Em fevereiro, os rendimentos estavam em 3,2%, o que demonstra um aumento expressivo nas taxas de financiamento a longo prazo, que não eram vistas desde 2002.
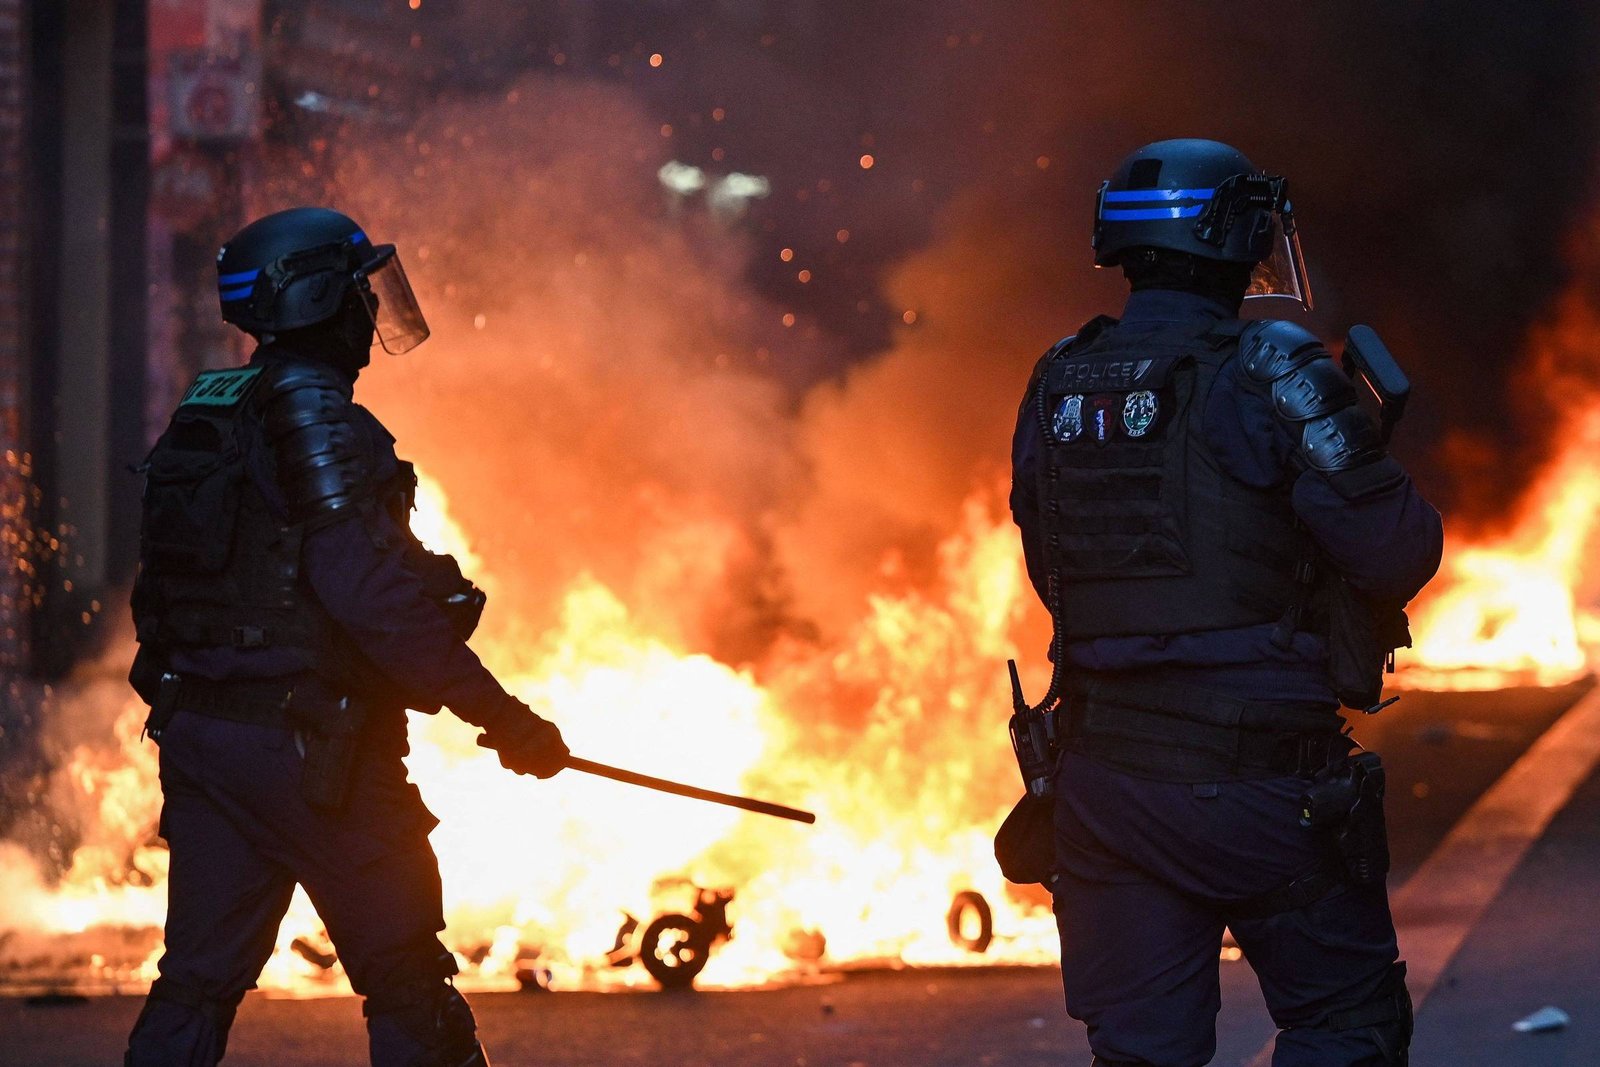
Nesta quarta-feira (21), os títulos públicos franceses de dez anos registraram um aumento de até 0,08 ponto percentual, acumulando uma alta superior a 0,2 ponto percentual apenas nesta semana. Os protestos que ocorreram em resposta à alta dos preços e aos cortes de gastos públicos resultaram em depredações e invasões de prefeituras, além de mais de 2.400 detenções. Essa situação de instabilidade política e social tem gerado um clima de incerteza que afeta diretamente os mercados financeiros.
Os custos de financiamento da França foram os mais impactados em comparação com outros países do G7, especialmente devido à inflação exacerbada pela guerra no Irã. Economias com altos níveis de endividamento e déficits orçamentários, como a francesa, estão sob pressão crescente. Os rendimentos dos títulos públicos tendem a subir quando seus preços caem, refletindo a aversão ao risco dos investidores.
Jeff Mueller, codiretor de renda fixa da Morgan Stanley Investment Management, comentou sobre a situação fiscal do país, afirmando que a disposição política para qualquer consolidação fiscal é extremamente baixa, o que pode indicar que a situação pode piorar ainda mais nos próximos meses. O diferencial entre os custos de financiamento de dez anos da França e da Alemanha também aumentou, alcançando 1,6 ponto percentual, um nível que não era registrado desde a crise da dívida da zona do euro, há mais de uma década.
John Stopford, chefe de renda de múltiplos ativos da gestora Ninety One, destacou que a situação política é bastante adversa e que uma melhora não parece iminente. Ele prevê que o “caminho de menor resistência” será uma ampliação do spread francês até as eleições presidenciais de abril. A expectativa é de que o Banco Central Europeu não intervenha sem uma deterioração significativa nas condições atuais.
Além disso, a agência de classificação de risco Moody’s deve divulgar sua decisão sobre a classificação da França na próxima sexta-feira, e um rebaixamento é uma possibilidade real, considerando que a perspectiva da nota atual, Aa3, já é negativa. Essa situação pode levar a um aumento ainda maior nos rendimentos dos títulos, à medida que os investidores reavaliam os riscos associados à economia francesa.