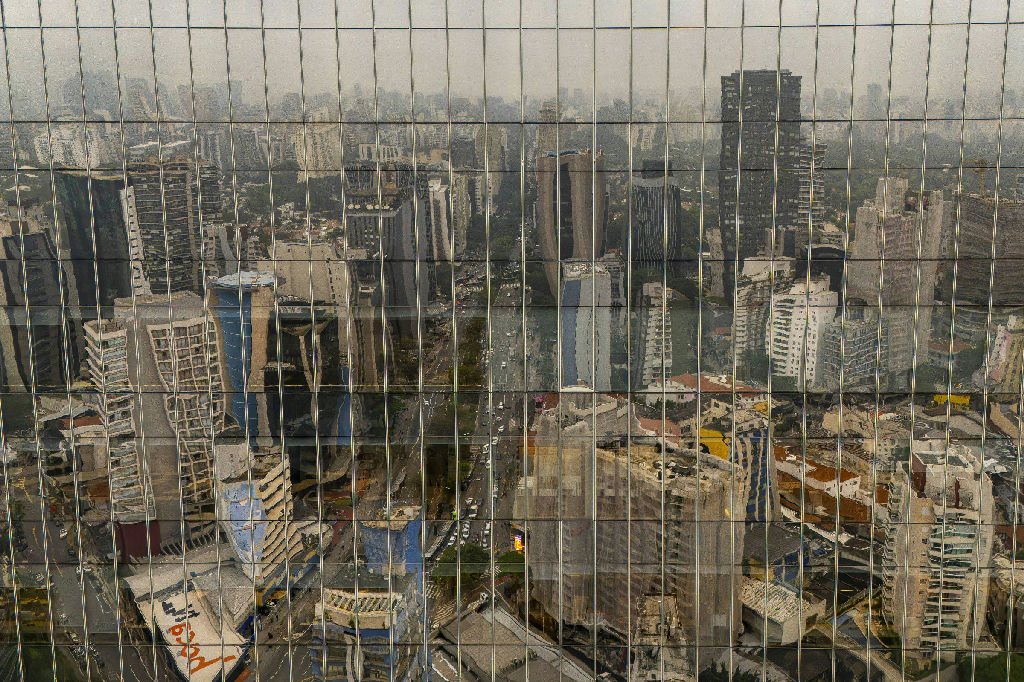
Um estudo recente da plataforma SiiLA revelou que o impacto das alterações na taxa Selic, definida pelo Banco Central, no mercado de escritórios em São Paulo, leva cerca de 15 meses para ser sentido. Giancarlo Nicastro, CEO da SiiLA, descreve essa situação como um “pedal com atraso”. A pesquisa analisou dados trimestrais de 2015 a 2026, focando em escritórios classificados como A+, A e B em 12 regiões corporativas da capital paulista.
Os dados foram cruzados com informações do Banco Central, IBGE e Tesouro Nacional, oferecendo uma visão abrangente do cenário. Embora a correlação não comprove causalidade, a análise ajuda a entender por que a taxa de vacância em áreas corporativas de São Paulo tem diminuído, mesmo com os juros elevados. No terceiro trimestre deste ano, a absorção líquida de espaços de alto padrão atingiu 118 mil m², o melhor resultado trimestral até o momento.
O modelo da SiiLA projeta que a absorção bruta, que considera a totalidade de áreas alugadas sem descontar devoluções, continuará em ascensão. Atualmente, essa taxa representa 9,4% do estoque acumulado em 12 meses, com previsão de chegar a 10,9% no quarto trimestre de 2027.
Entretanto, a recuperação do mercado pode ocorrer em um contexto de oferta reduzida. Para 2027 e 2028, estima-se que a média de novos escritórios lançados será de 117 mil m² por ano, menos da metade da absorção líquida média anual de 268 mil m² registrada em 2024 e 2025. As áreas mais densamente ocupadas, como Faria Lima, Itaim Bibi, Vila Olímpia e Pinheiros, enfrentarão uma pressão ainda maior, com apenas 61 mil m² de novos imóveis previstos para os próximos dois anos, o que pode elevar os preços dos aluguéis.