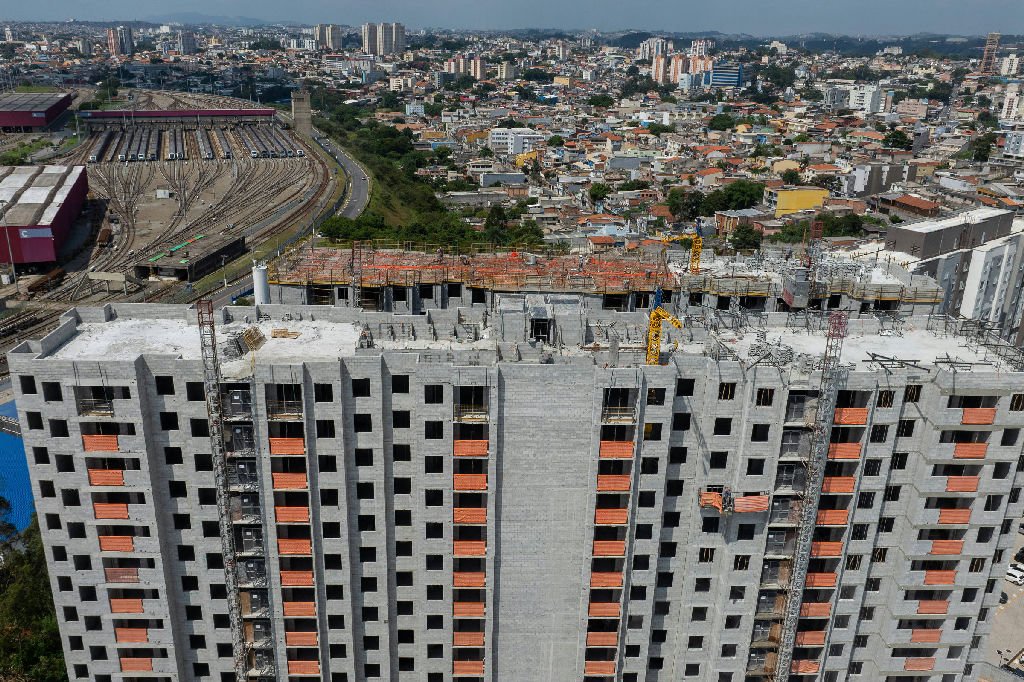
A inadimplência crescente entre as famílias brasileiras tem gerado preocupações significativas para o setor imobiliário, especialmente para as incorporadoras que atuam no programa Minha Casa, Minha Vida (MCMV). De acordo com dados recentes, o programa, que tem sido um pilar fundamental do mercado imobiliário, respondeu por 58% dos lançamentos e 51% das vendas de imóveis novos no segundo trimestre de 2026, conforme a Câmara Brasileira da Indústria da Construção (CBIC). No entanto, a situação financeira das famílias está se tornando cada vez mais crítica, colocando em risco a sustentabilidade desse modelo de financiamento.
A estratégia conhecida como pró-soluto, que permite que as incorporadoras financiem parte da entrada dos imóveis, tem se mostrado uma solução para viabilizar vendas, mas também expõe as empresas a um nível de inadimplência alarmante. Segundo a empresa de crédito imobiliário Liquid, essa inadimplência pode ser de cinco a dez vezes superior à do financiamento imobiliário tradicional. Bruno Gonzales, diretor de produtos de crédito da Equifax BoaVista, destaca que o público atendido pelo pró-soluto é muitas vezes de baixa renda e sem histórico de crédito, o que aumenta o risco de calote.
O mecanismo do pró-soluto permite que o comprador parcele diretamente com a incorporadora a parte do valor do imóvel que não é coberta pelo financiamento bancário, geralmente entre 20% e 30%. Contudo, ao contrário do financiamento convencional, que tem o imóvel como garantia, o crédito pró-soluto não possui essa segurança, deixando as incorporadoras expostas a calotes sobre o saldo complementar. As estimativas da Liquid apontam que o pró-soluto movimenta entre R$ 8 bilhões e R$ 15 bilhões por ano, com uma carteira ativa de cerca de R$ 25 bilhões.
A fase pós-chaves, quando o comprador já recebeu as chaves do imóvel, é particularmente preocupante. Nesse estágio, a inadimplência pode ser ainda mais acentuada, chegando a ser cinco a dez vezes maior do que a do crédito bancário tradicional. Thiago Yaak, presidente da Liquid, afirma que a falta de garantia real e o fato de o comprador já estar morando na unidade tornam a situação ainda mais vulnerável.
Os balanços das principais incorporadoras já refletem essa preocupação, e o tema foi amplamente debatido no Encontro Internacional da Indústria da Construção (Enic). Arlen Soler Marques, gerente do Bradesco, alertou que o pró-soluto se tornou um ponto crítico para as incorporadoras, podendo comprometer a formação de poupança e a gestão de caixa. Para Clausens Duarte, vice-presidente da CBIC, o modelo se transformou em um problema generalizado, ameaçando o crescimento da cadeia produtiva.
A situação se agrava em um contexto onde a capacidade de pagamento das famílias está em níveis alarmantes. Um estudo da Equifax BoaVista revelou que consumidores com renda entre 1 e 2 salários-mínimos encerraram 2025 com 90,5% da renda comprometida e um endividamento total de 45,1%. Essa faixa populacional representa 60,4% dos inadimplentes do país, sugerindo um cenário em que muitas famílias não têm margem para assumir novas prestações.
Análises do BTG Pactual indicam que a maior inadimplência e o cerco no crédito da Caixa Econômica Federal estão exigindo ajustes nas estratégias das incorporadoras. A Tenda, por exemplo, tem reduzido a concessão de pró-soluto e reorientado seus lançamentos para faixas de renda mais altas, buscando compradores com melhor perfil de crédito.
Para mitigar os riscos, a Equifax BoaVista e a Liquid desenvolveram um score específico para operações de pró-soluto, que combina histórico de crédito e dados do mercado imobiliário para estimar a probabilidade de inadimplência. Esse novo score mostrou-se 26% mais eficaz do que os modelos genéricos, oferecendo às incorporadoras uma ferramenta valiosa para gerenciar riscos e manter o acesso ao crédito para consumidores com bom perfil de pagamento.