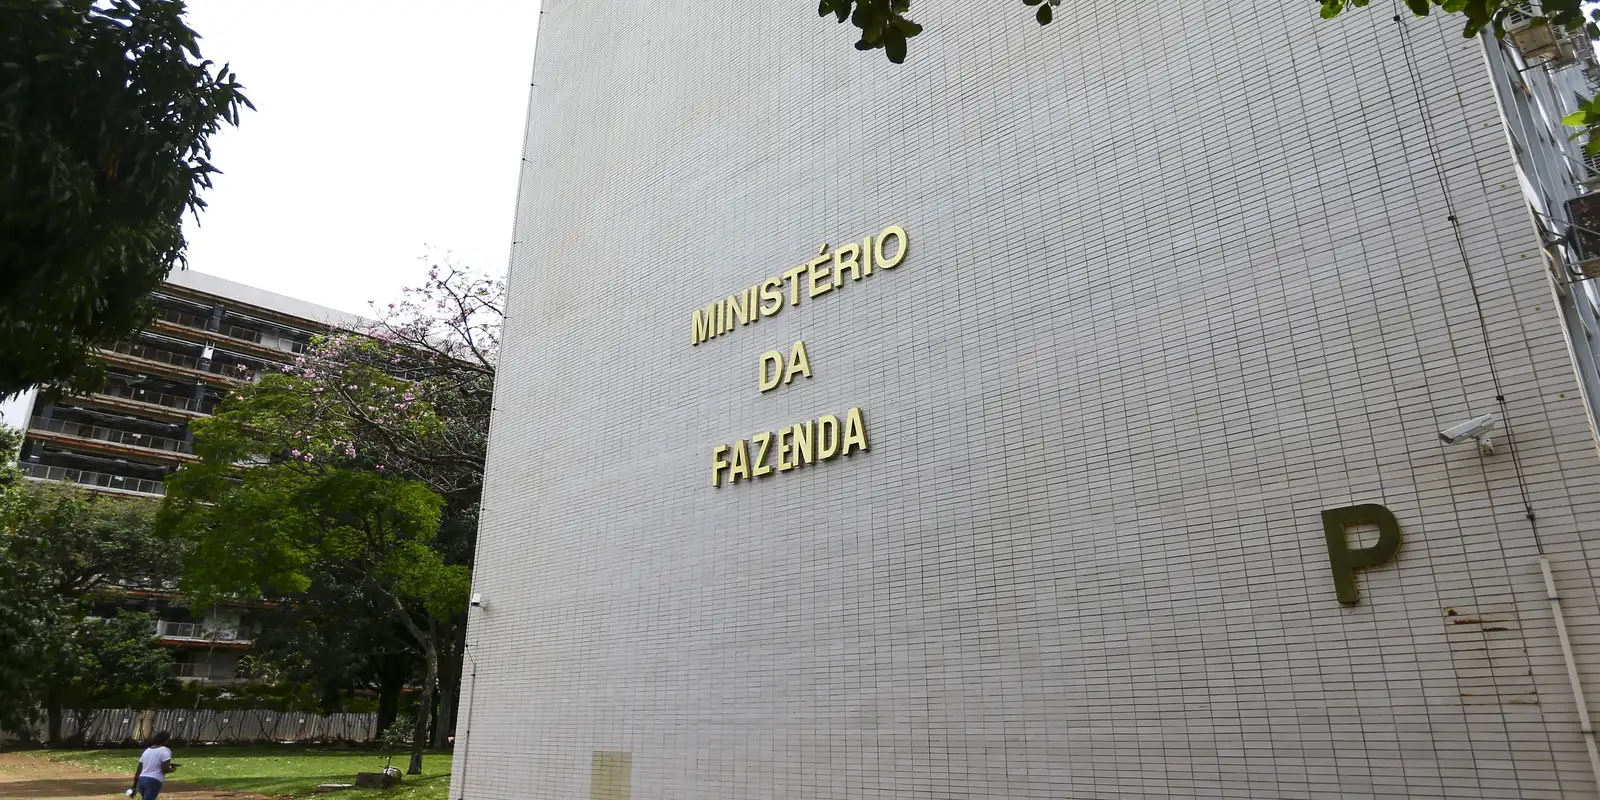
A recente alteração no Código Tributário Nacional (CTN), por meio da Lei Complementar 236, publicada no início de setembro, trouxe mudanças significativas na forma como as multas tributárias são aplicadas e no relacionamento entre o fisco e os contribuintes. Com o objetivo de limitar as penalidades e premiar aqueles que cumprem suas obrigações, a nova legislação estabelece um teto para as multas que, em regra, não pode ultrapassar 75% do tributo lançado ou do crédito devido. Essa mudança é um passo importante para evitar abusos que, em algumas situações, chegavam a 300% em multas aplicadas por estados, resultando em um efeito confiscatório para os contribuintes.
Além de limitar as multas, a nova legislação também introduz uma lógica de incentivo ao cumprimento das obrigações tributárias. Aqueles que regularizarem sua situação rapidamente poderão se beneficiar de um tratamento menos oneroso. O especialista em Direito Tributário, Marcus Lívio, sócio do Salomão Advogados e professor da Uerj, destaca que a lei agora prevê uma dosimetria da penalidade, ou seja, critérios claros para a definição do valor da multa em cada caso. Isso representa uma mudança significativa em relação ao cenário anterior, onde não havia limites claros e as penalidades eram aplicadas de forma desproporcional.
Outra inovação trazida pela lei é a criação de um núcleo nacional de garantias para processos administrativos, permitindo que determinados conflitos sejam resolvidos fora do modelo tradicional de julgamento administrativo ou judicial. Essa abordagem busca desburocratizar e agilizar a resolução de questões tributárias, promovendo um ambiente mais favorável para os contribuintes. Além disso, a legislação se aplica a processos tributários em andamento, o que significa que muitos contribuintes poderão se beneficiar das novas regras imediatamente.
A lei também estabelece benefícios específicos para os contribuintes que participam de programas de conformidade. Por exemplo, aqueles que realizarem o pagamento integral da multa no prazo de impugnação poderão ter uma redução de até 60% na penalidade. Outras reduções estão previstas para pagamentos parcelados e para aqueles que quitarem suas dívidas antes da inscrição em dívida ativa. A legislação ainda permite que circunstâncias atenuantes, como bons antecedentes fiscais e a correção de irregularidades antes da autuação, ampliem as reduções aplicáveis.
Essas mudanças têm o potencial de transformar a relação entre o fisco e os contribuintes, promovendo um ambiente mais justo e equilibrado. Para Lívio, a nova legislação é um marco que premia o bom contribuinte, incentivando a regularidade e a conformidade tributária. Ele ressalta que a implementação de programas de conformidade pode trazer vantagens administrativas, como maior agilidade na análise de consultas e pedidos de restituição, refletindo um avanço significativo na gestão tributária do país.